


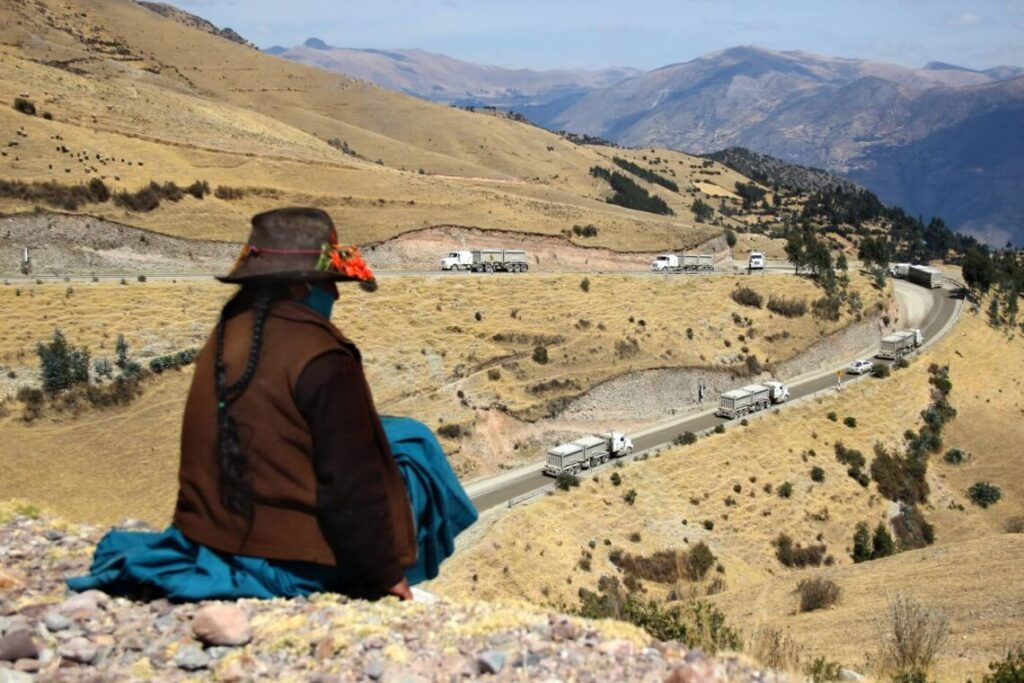
Foto: OjoPúblico/ Álvaro Franco
1. Introducción al Caso y su Relevancia Estratégica
La Resolución N° 008-2023-OEFA/TFA-SE, emitida por la Sala Especializada del Tribunal de Fiscalización Ambiental (TFA), constituye un precedente de ineludible observancia en el derecho administrativo sancionador y la regulación ambiental del sector minero. Su relevancia estratégica reside en que dirime una cuestión medular: la aplicación extraterritorial de los compromisos ambientales asumidos en un Instrumento de Gestión Ambiental (IGA), estableciendo de manera definitiva el alcance de la responsabilidad del titular minero por los impactos generados por las acciones de sus contratistas fuera de los límites físicos de su unidad operativa.
El caso dirime la responsabilidad administrativa derivada de un derrame de concentrado de cobre, producto de la volcadura de un camión que prestaba servicios a Minera Las Bambas S.A. (en adelante, Las Bambas). La conducta infractora imputada consistió en el incumplimiento de su obligación de limpiar y remediar el área afectada, un compromiso explícitamente asumido en su Plan de Contingencia. La decisión final del TFA es dual y paradigmática: por un lado, confirma la responsabilidad administrativa de Las Bambas, sentando doctrina sobre el alcance de las obligaciones ambientales; por otro, anula la multa millonaria impuesta (13,075 UIT) debido a un vicio procesal que menoscabó el derecho de defensa de la empresa.
2. Antecedentes Fácticos del Incidente Ambiental
Para evaluar adecuadamente tanto la conducta de la empresa como la actuación de la autoridad fiscalizadora, es crucial comprender los hechos que iniciaron este procedimiento. Estos antecedentes fácticos establecen el escenario sobre el cual se construyeron los argumentos legales y las decisiones administrativas posteriores.
Los eventos clave que dieron origen al caso son los siguientes:
a. Identificación del Administrado: Minera Las Bambas S.A. es la titular de la unidad fiscalizable «Las Bambas», ubicada en el departamento de Apurímac. Sus operaciones se rigen por instrumentos de gestión ambiental (IGA) aprobados, entre los que destacan su Estudio de Impacto Ambiental (EIA) y su Tercera Modificatoria al Estudio de Impacto Ambiental (Tercera MEIA).
b. El Evento: El 30 de abril de 2020 se produjo un derrame de concentrado de cobre como consecuencia de la volcadura de un camión portacontenedor que prestaba servicios a la mina. El incidente ocurrió en el kilómetro 164+450 de la Vía Nacional Nº PE-3SY. El Organismo de Evaluación y Fiscalización Ambiental (OEFA) tomó conocimiento del suceso a través de un Reporte Preliminar de Emergencia Ambiental presentado por la propia empresa.
c. La Respuesta de la Autoridad: Al día siguiente del evento, el 01 de mayo de 2020, la Dirección de Supervisión en Energía y Minas (DSEM) del OEFA llevó a cabo una supervisión especial en el lugar de la emergencia. Los hallazgos de esta intervención, que incluyeron la toma de muestras de suelo, fueron documentados en el Informe de Supervisión N° 600-2020-OEFA/DSEM-CMIN.
Estos hechos iniciales marcaron el punto de partida para el inicio formal del procedimiento administrativo sancionador contra Minera Las Bambas S.A.
3. Cronología del Procedimiento Administrativo Sancionador (PAS)
La cronología del Procedimiento Administrativo Sancionador (PAS) evidencia las distintas etapas en las que Las Bambas ejerció su derecho de defensa y cómo las instancias administrativas del OEFA evaluaron el caso. Resulta notable el significativo lapso de tiempo —casi dos años— entre la ocurrencia del incidente (30 de abril de 2020) y el inicio formal del PAS (31 de enero de 2022), un factor de contexto relevante para la posterior discusión sobre la oportunidad de las acciones de remediación.
La secuencia de los actos procesales más relevantes fue la siguiente:
• 31 de enero de 2022: La Subdirección de Fiscalización en Energía y Minas (SFEM) emite la Resolución Subdirectoral N° 00098-2022-OEFA/DFAI-SFEM, con la que se da inicio formal al PAS contra Las Bambas.
• 31 de mayo de 2022: Tras evaluar los descargos presentados por la empresa, la SFEM emite el Informe Final de Instrucción N° 00349-2022-OEFA/DFAI/SFEM.
• 27 de julio de 2022: La Dirección de Fiscalización y Aplicación de Incentivos (DFAI), actuando como primera instancia resolutiva, emite la Resolución Directoral N° 01133-2022-OEFA/DFAI, declarando la responsabilidad administrativa de Las Bambas e imponiéndole una multa de 13,075 UIT.
• 24 de agosto de 2022: Disconforme con la decisión, Las Bambas interpone un recurso de apelación, elevando el caso a la segunda y última instancia administrativa: el Tribunal de Fiscalización Ambiental (TFA).
• 28 de diciembre de 2022: El TFA deniega la solicitud de informe oral presentada por Las Bambas, argumentando que el expediente contenía documentación suficiente para resolver.
Con el recurso de apelación admitido, el caso quedó expedito para el análisis del TFA, comenzando por la revisión de la conducta infractora imputada.
4. Análisis de la Conducta Infractora Imputada
El núcleo de la imputación contra Las Bambas no fue la violación de una norma ambiental general, sino el presunto incumplimiento de un compromiso específico y detallado que la propia empresa asumió en su instrumento de gestión ambiental. Este enfoque es crucial, pues demuestra que la fiscalización ambiental se centra en verificar el cumplimiento de las obligaciones autoimpuestas y aprobadas por la autoridad.
La infracción imputada a Las Bambas se desglosa de la siguiente manera:
| Conducta Infractora | Normas Sustantivas | Norma Tipificadora |
| «Las Bambas no realizó la limpieza y remediación del área afectada por el derrame de concentrado de cobre ocurrido el 30 de abril de 2020, como parte del reacondicionamiento establecido en el plan de contingencia aprobado en su instrumento de gestión ambiental». | RPGAAE (Art. 18, lit. a) LGA (Art. 24) Ley del SEIA (Art. 15) Reglamento de la Ley del SEIA (Arts. 13 y 29) | Numeral 3.1 del Cuadro de Tipificación de la RCD Nº 006-2018-OEFA/CD: «Incumplir lo establecido en el Instrumento de Gestión Ambiental». |
Antes de analizar si dicho incumplimiento se produjo, el TFA debió resolver un cuestionamiento previo y fundamental: si tenía la competencia para fiscalizar un evento ocurrido fuera de las instalaciones mineras, en una vía pública nacional.
5. Cuestión Previa: El Debate sobre la Competencia de OEFA
En el derecho administrativo, los principios de legalidad y competencia son pilares fundamentales. Una autoridad solo puede actuar dentro de las facultades que la ley le confiere explícitamente. Por ello, el argumento de Las Bambas sobre la falta de competencia del OEFA constituía un cuestionamiento a la validez de todo el procedimiento sancionador desde su origen.
El debate sobre la competencia se puede resumir en la siguiente tabla:
| Argumentos de Minera Las Bambas S.A. | Análisis y Fundamentos del TFA |
| Las Bambas sostuvo que la competencia para fiscalizar incidentes relacionados con el transporte en vías públicas correspondía al Ministerio de Transportes y Comunicaciones (MTC). Argumentó que la empresa transportista era la responsable directa y que el Plan de Contingencia de su IGA no constituía una obligación fiscalizable por el OEFA en un ámbito de competencia ajeno. | El TFA estableció una distinción jurídica fundamental entre la competencia por materia y la competencia por actividad o territorio. La competencia del MTC se circunscribe a la fiscalización del servicio de transporte (ratione activitatis). En contraste, la competencia del OEFA es ratione materiae, es decir, se fundamenta en la fiscalización de los compromisos ambientales asumidos por el titular minero en su IGA, sin importar el lugar donde ocurra el impacto, pues la propia empresa, en su Tercera MEIA, asumió responsabilidad por contingencias durante el transporte fuera de sus instalaciones. |
La conclusión del TFA fue contundente: afirmó su plena competencia para fiscalizar el cumplimiento de los compromisos ambientales asumidos por Las Bambas en su IGA, independientemente del lugar geográfico donde ocurriera el impacto. Resuelta esta cuestión previa, el Tribunal procedió a analizar el fondo de la controversia.
6. Análisis de la Responsabilidad Administrativa: El Incumplimiento del Plan de Contingencia
Una vez confirmada la competencia del OEFA, el análisis se centró en determinar si Las Bambas había incumplido efectivamente su obligación de «reacondicionamiento» tras el derrame. Esta evaluación implicó valorar la idoneidad de las pruebas presentadas, interpretar el alcance de los compromisos asumidos en el IGA y definir la carga de la prueba en el procedimiento.
6.1 El Criterio de «Muestras en Blanco» como Parámetro de Remediación
• Argumento de Las Bambas: La empresa alegó que el uso de «valores blancos» (muestras de suelo de zonas aledañas no afectadas) como parámetro de referencia para la remediación era arbitrario y no normado, sosteniendo que la comparación debía hacerse con los Estándares de Calidad Ambiental (ECA) para Suelo.
• Análisis del TFA: El Tribunal desestimó este argumento, explicando que, ante la inexistencia de un ECA Suelo para el parámetro «cobre» —un vacío normativo—, el uso de muestras de referencia o «blancos» constituye la metodología técnicamente idónea y jurídicamente defendible para establecer un nivel de fondo local. Este enfoque permite evaluar objetivamente la efectividad de la remediación, en coherencia con el principio de verdad material que rige el procedimiento administrativo.
6.2 El Alcance del Compromiso de «Reacondicionamiento»
• Argumento de Las Bambas: La minera interpretó que el término «reacondicionamiento», definido en su IGA como «limpieza, rectificación, remediación o rehabilitación», le daba la opción de realizar solo una de estas acciones, y no necesariamente la obligación de devolver el sitio a sus condiciones originales.
• Análisis del TFA: El Tribunal realizó una lectura integral y sistemática de la Tercera MEIA. Concluyó que el objetivo final del compromiso era inequívoco: restablecer el sitio a un estado similar al que presentaba antes del impacto. Por lo tanto, el «reacondicionamiento» implicaba ejecutar todas las acciones necesarias (tanto la limpieza inicial como la remediación posterior) para alcanzar dicho objetivo.
6.3 La Valoración de las Acciones de Remediación y la Carga de la Prueba
• Argumento de Las Bambas: La empresa afirmó que sí había realizado acciones de limpieza y que monitoreos posteriores (febrero y junio de 2022) demostraban su éxito. Sostuvo que la carga de probar el incumplimiento recaía exclusivamente en el OEFA.
• Análisis del TFA: El Tribunal aplicó el principio de inversión de la carga de la prueba. Una vez que el OEFA presentó evidencia inicial del incumplimiento (las muestras de suelo de mayo de 2020), la carga probatoria se trasladó a Las Bambas, quien debía demostrar, con evidencia idónea y oportuna, el cumplimiento de su obligación. El Tribunal reconoció las acciones de remediación, pero señaló que la prueba de su eficacia se presentó casi dos años después del evento. Se enfatizó que el principio de diligencia debida en emergencias ambientales exige una respuesta no solo efectiva, sino también pronta. Las acciones tardías, aunque finalmente exitosas, no eximen de la responsabilidad por el incumplimiento inicial de actuar con la celeridad requerida.
Tras desestimar todos los alegatos de fondo, el TFA confirmó la responsabilidad administrativa de Las Bambas. Sin embargo, el análisis dio un giro fundamental al evaluar la sanción económica.
7. Análisis de la Sanción: La Nulidad de la Multa por Vicio Procesal
La imposición de sanciones administrativas debe regirse por los principios de razonabilidad y debida motivación. No basta con acreditar una infracción; es indispensable que el cálculo de la multa sea transparente, fundamentado y que permita al administrado ejercer plenamente su derecho de defensa. Fue precisamente en este punto donde el TFA encontró un vicio insalvable.
La DFAI había calculado la multa de 13,075 UIT considerando el Beneficio Ilícito (costo evitado de limpieza, remediación y monitoreo), la Probabilidad de Detección y otros factores de graduación.
Sin embargo, en su revisión de oficio, el TFA identificó un vicio de motivación por inexistencia de sustento probatorio en el expediente, el cual violaba directamente el derecho de defensa y el principio de debido procedimiento. Dicho vicio se materializó de la siguiente forma:
• Falta de Motivación: Para determinar el «costo evitado» por análisis de laboratorio, el Informe de Cálculo de Multa se basó explícitamente en la «proforma N° 1724 del 15 de mayo de 2020, elaborada por Analytical Laboratory E.I.R.L.».
• Vulneración del Debido Procedimiento: A pesar de ser un documento central para sustentar una parte de la multa, dicha proforma no se encontraba físicamente en el expediente administrativo.
• Limitación al Derecho de Defensa: La ausencia de este documento impidió que Las Bambas pudiera conocer, analizar y cuestionar uno de los fundamentos clave del cálculo de la multa, afectando de manera irremediable su derecho a una defensa efectiva.
El TFA concluyó que este vicio se subsumía en la causal de nulidad del numeral 1 del artículo 10 del TUO de la LPAG, lo que obligaba a invalidar la sanción impuesta.
8. Decisión Final del Tribunal de Fiscalización Ambiental (TFA)
La decisión final del TFA refleja la naturaleza dual de su análisis, separando la determinación de la responsabilidad administrativa de la validez de la sanción económica. Esta distinción es fundamental para comprender las implicancias del fallo.
La parte resolutiva de la Resolución N° 008-2023-OEFA/TFA-SE estableció lo siguiente:
1. CONFIRMAR la Resolución Directoral N° 01133-2022-OEFA/DFAI en el extremo que determinó la existencia de responsabilidad administrativa de Minera Las Bambas S.A.
2. DECLARAR LA NULIDAD de la misma resolución en el extremo que sancionó a Minera Las Bambas S.A. con una multa de 13,075 UIT, por vulneración del principio del debido procedimiento.
3. RETROTRAER el procedimiento administrativo sancionador al momento en que se produjo el vicio (el cálculo de la multa), para que la DFAI emita un nuevo pronunciamiento.
Esta resolución agota la vía administrativa en cuanto a la responsabilidad, pero reabre la etapa de determinación de la sanción económica.
9. Conclusiones e Implicancias del Caso
La Resolución N° 008-2023-OEFA/TFA-SE es un fallo de gran relevancia que ofrece lecciones importantes tanto para los titulares de proyectos de inversión como para la propia administración pública. Actúa como un referente claro sobre los estándares de responsabilidad y las garantías procesales en la fiscalización ambiental.
Las principales implicancias que se desprenden de este caso son:
1. Extensión de la Responsabilidad Ambiental: El fallo reafirma que la responsabilidad ambiental del titular minero no se limita a las puertas de su unidad de producción. Se extiende a los impactos generados por sus contratistas en actividades conexas, como el transporte, siempre que estas contingencias estén cubiertas por los compromisos explícitos de sus instrumentos de gestión ambiental.
2. Prontitud y Eficacia en la Remediación: La decisión subraya que, ante una emergencia ambiental, no solo importa el resultado final, sino también la prontitud y diligencia de la respuesta. Las acciones correctivas tardías, aunque técnicamente efectivas a largo plazo, no eximen de la responsabilidad por no haber actuado de manera inmediata para contener y mitigar el daño, conforme al principio de diligencia debida.
3. Prevalencia del Debido Procedimiento: Este caso es una lección magistral sobre la supremacía de las garantías procesales. Demuestra que la solidez fáctica de una imputación es insuficiente si el procedimiento para determinar la sanción adolece de vicios que menoscaban el derecho de defensa del administrado. La debida motivación es una garantía insoslayable y un pilar del Estado de Derecho.
4. Rol Revisor del TFA: La resolución evidencia el rol del TFA como garante de la legalidad. Al anular la multa de oficio, el Tribunal demuestra su función no solo como un órgano de alzada que responde a los agravios del apelante, sino como un crucial mecanismo de control interno que vela por la integridad y legalidad de todo el procedimiento sancionador, salvaguardando los derechos del administrado incluso cuando este no ha identificado un vicio específico.
Lima, 08 de diciembre de 2025
IDLADS PERÚ
