


Introducción al Caso
El artículo analiza el litigio sostenido entre Pluspetrol Norte S.A. (en adelante, Pluspetrol) y el Organismo de Evaluación y Fiscalización Ambiental (OEFA). El conflicto, originado por la emisión del Informe N° 411-2014-OEFA/DS-HID, representa un intento de Pluspetrol por delimitar judicialmente el alcance de la potestad fiscalizadora de la OEFA, cuestionando su capacidad para emitir opiniones técnicas con repercusión pública en materias contractuales y de pasivos ambientales. La controversia no se centró en los hallazgos técnicos del informe, sino en una disputa fundamental sobre los límites competenciales de la entidad estatal.
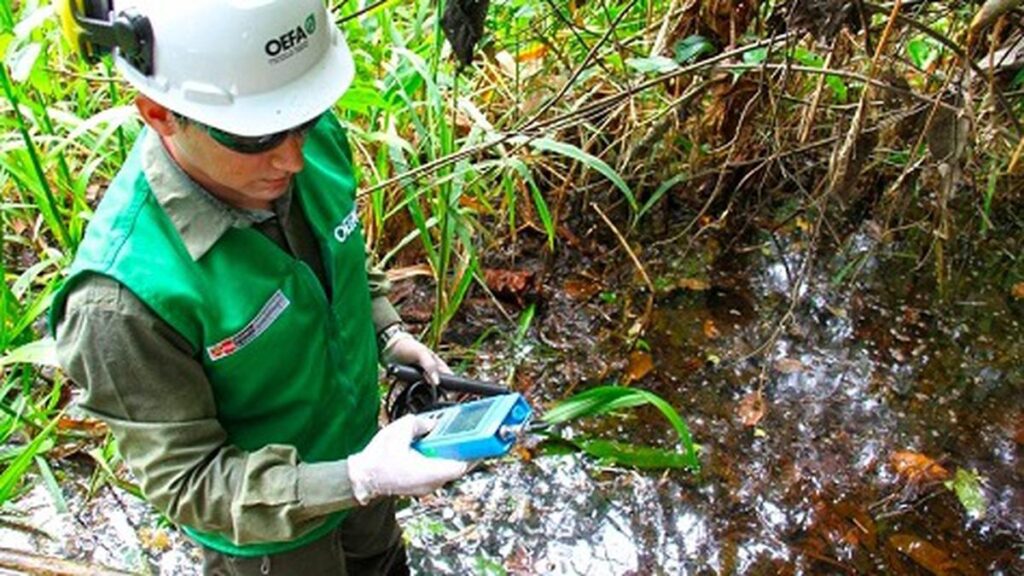
En este caso participo IDLADS como litisconsorte facultativo a favor de OEFA, en defensa de sus competencias, participando de las diligencias judiciales los abogados Henry Carhuatocto Sandoval y Lilyan Delgadillo Hinostroza.
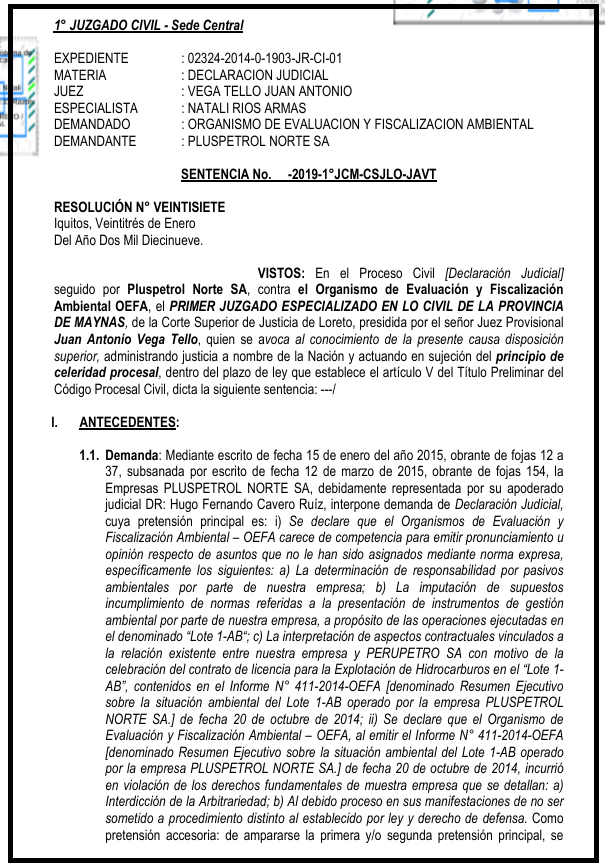
1. Antecedentes del Conflicto
Para evaluar adecuadamente las posiciones legales de cada parte, es crucial comprender el origen fáctico de la controversia. Pluspetrol Norte S.A. operaba el Lote 1-AB (luego Lote 192) en Loreto bajo un Contrato de Licencia con el Estado Peruano. En el marco de sus funciones, entre el 24 y 31 de marzo de 2014, el OEFA ejecutó una Supervisión Regular Integral para verificar en campo la gestión ambiental de la compañía. Como resultado de esta supervisión, el 20 de octubre de 2014, el organismo emitió el Informe N° 411-2014-OEFA/DS-HID, titulado «Resumen Ejecutivo sobre la situación ambiental del Lote 1-AB operado por la empresa Pluspetrol Norte S.A.». Dicho documento, catalogado por la entidad como un «Reporte Público» que contenía una «opinión técnica» sobre el inminente abandono, remediación y devolución del lote, motivó el inicio del proceso judicial.
2. La Controversia Judicial: Análisis de las Pretensiones
El análisis de las pretensiones de ambas partes es estratégicamente importante, ya que define el marco legal del conflicto y expone los puntos de fricción que los tribunales debieron resolver. Mientras Pluspetrol buscó invalidar el informe argumentando un exceso de funciones, el OEFA defendió la legalidad de su actuación como parte de su mandato de supervisión y transparencia.
2.1. Pretensiones y Argumentos de Pluspetrol Norte S.A.
La estrategia legal de Pluspetrol se centró en cuestionar la legitimidad de la actuación del OEFA, argumentando una extralimitación de sus funciones. Sus reclamaciones principales fueron:
• Falta de Competencia: Sostuvo que el OEFA excedió sus facultades legales al pronunciarse sobre asuntos no asignados por norma expresa, concretamente:
◦ La ilegal determinación de responsabilidad por pasivos ambientales cuya imputación e identificación no han seguido el procedimiento establecido en la Ley Nro. 29134.
◦ La imputación de incumplimientos en la presentación de instrumentos de gestión ambiental.
◦ La interpretación de aspectos contractuales pactados entre Pluspetrol y PERUPETRO.
• Violación de Derechos Fundamentales: Argumentó que la emisión del informe vulneró sus derechos constitucionales a:
◦ La interdicción de la arbitrariedad, al considerar que el «OEFA se auto faculta para emitir el referido informe».
◦ El debido proceso, al someter a la empresa a un procedimiento no preestablecido por ley para la atribución de responsabilidades ambientales.
◦ El derecho de defensa.
• Petición Principal: Como consecuencia, solicitó que se declare la ineficacia del Informe N° 411-2014-OEFA/DS-HID, buscando en la práctica su anulación.
2.2. Defensa y Argumentos de la OEFA
El OEFA defendió la legalidad de sus acciones basándose en el marco normativo que rige su funcionamiento:
• Actuación dentro de sus Facultades: Afirmó que la supervisión y la emisión del informe se realizaron conforme a sus competencias establecidas en la Ley N° 29325 y su modificatoria, la Ley N° 30011.
• Naturaleza del Informe: Aclaró que el documento es una opinión técnica no vinculante y un reporte público informativo, no un acto administrativo que determine responsabilidades o imponga sanciones.
• Finalidad del Informe: Explicó que el objetivo era exponer la situación ambiental del Lote 1-AB ante la próxima culminación del contrato de licencia, en línea con sus funciones de supervisión y transparencia.
Los tribunales de primera y segunda instancia debieron sopesar estos argumentos contrapuestos para emitir sus respectivos fallos.
3. Recorrido Procesal y Decisiones Judiciales
El análisis de las sentencias emitidas en las dos instancias judiciales es crucial para comprender no solo la resolución final del caso, sino también los matices jurídicos y procesales que definieron su resultado. El caso experimentó un giro significativo entre la primera y la segunda instancia.
3.1. Fallo de Primera Instancia: Demanda Declarada Infundada
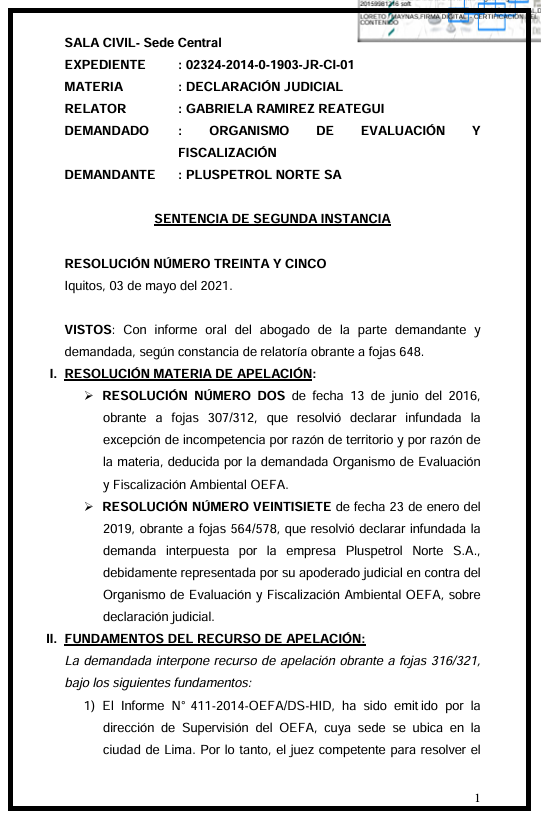
El 1° Juzgado Especializado en lo Civil de Maynas, mediante la Resolución N° 27 del 23 de enero de 2019, se pronunció sobre el fondo de la controversia.
• Decisión: Declaró INFUNDADA la demanda interpuesta por Pluspetrol.
• Fundamento Principal: El tribunal concluyó que el OEFA actuó dentro de sus facultades al emitir el informe, considerándolo un documento público con información técnica y objetiva. El juzgado determinó que el informe, al ser una opinión técnica, no produce efectos jurídicos inmediatos ni constituye un acto definitivo que ponga fin a una instancia, por lo que no es un acto impugnable que genere indefensión y, en consecuencia, no vulnera los derechos de la empresa.
3.2. Fallo de Segunda Instancia: Decisión Revocada y Demanda Declarada Improcedente
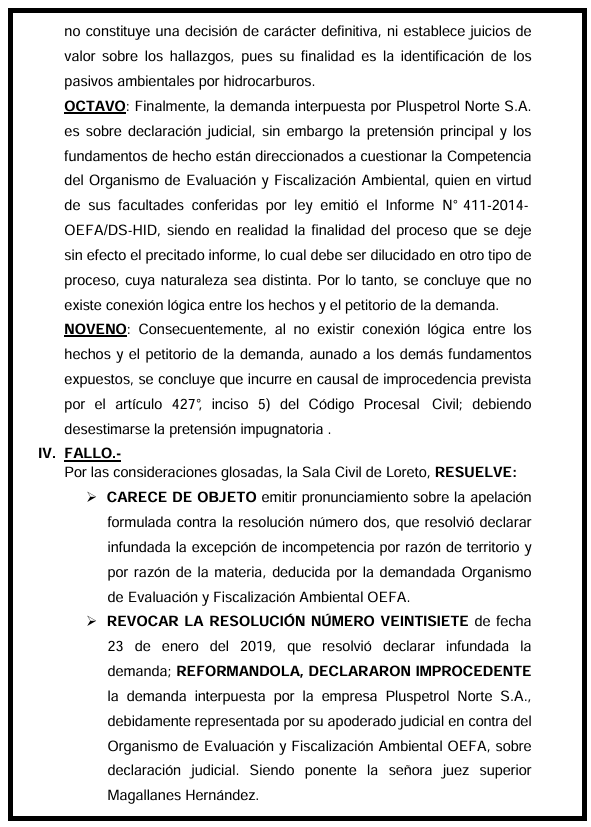
La Sala Civil de Loreto, a través de la Resolución N° 35 del 3 de mayo de 2021, cambió radicalmente el sentido del fallo, centrándose en un análisis de forma y no de fondo.
• Decisión: REVOCÓ la sentencia de primera instancia y, reformándola, declaró IMPROCEDENTE la demanda.
• Fundamento Principal: La Sala identificó una falta de conexión lógica entre los hechos y el petitorio. Sostuvo que la vía de «declaración judicial» es improcedente para impugnar la competencia de una entidad estatal —la cual se establece por ley, no por sentencia— y, simultáneamente, pretender la anulación de un acto administrativo. La demanda, por tanto, carecía de un fundamento jurídico que sustentara el agravio concreto, dado el carácter no decisorio del informe.
Esta resolución final, basada en un error procesal, tuvo importantes implicaciones estratégicas para ambas partes.
4. Análisis Estratégico y Consecuencias del Fallo
Más allá de la descripción de los hechos, es fundamental evaluar qué significa el resultado de este litigio para las partes involucradas y para el marco regulatorio ambiental. El fallo final, aunque favorable en la práctica para el OEFA, no resolvió la cuestión de fondo sobre sus competencias.
4.1. Implicaciones para Pluspetrol Norte S.A.
• Fracaso en la Vía Judicial: El objetivo de anular el Informe N° 411 no se cumplió. El fracaso no se debió a que un tribunal validara la competencia de fondo del OEFA, sino a un error en la estrategia procesal al elegir una vía judicial que la segunda instancia consideró no idónea.
• Validez del Informe: A efectos prácticos, el Informe N° 411-2014-OEFA/DS-HID mantiene su plena validez como documento público y opinión técnica emitida por la autoridad de fiscalización ambiental.
4.2. Implicaciones para la OEFA
• Fortalecimiento Indirecto: Aunque el fallo no se pronunció directamente sobre el fondo de la competencia en disputa, el resultado práctico permite al OEFA mantener la validez de sus informes de supervisión como herramientas clave para la información pública y la transparencia en la gestión ambiental.
• Lección Procesal: El caso sienta un precedente relevante sobre cuál es la vía procesal adecuada (o inadecuada) para que los administrados cuestionen los actos y las competencias del organismo fiscalizador.
4.3. Contexto Ampliado: El Conflicto por la Remediación
Este proceso judicial no debe ser analizado de forma aislada. Representa una maniobra legal defensiva de Pluspetrol, orientada a desacreditar un documento técnico clave que fundamentaría futuras exigencias de remediación por parte de la OEFA.
La anulación del Informe N° 411 habría debilitado la base probatoria de la OEFA para acciones posteriores, como la solicitud de la medida cautelar por US$ 379.7 millones, que busca precisamente asegurar los fondos para la remediación de los Lotes 8 y 192 (antes 1-AB), áreas de las que trata el informe. Este contexto revela que la disputa subyacente no se limita a la validez de un informe, sino a la responsabilidad directa por la remediación ambiental, lo que eleva significativamente el riesgo para la empresa.
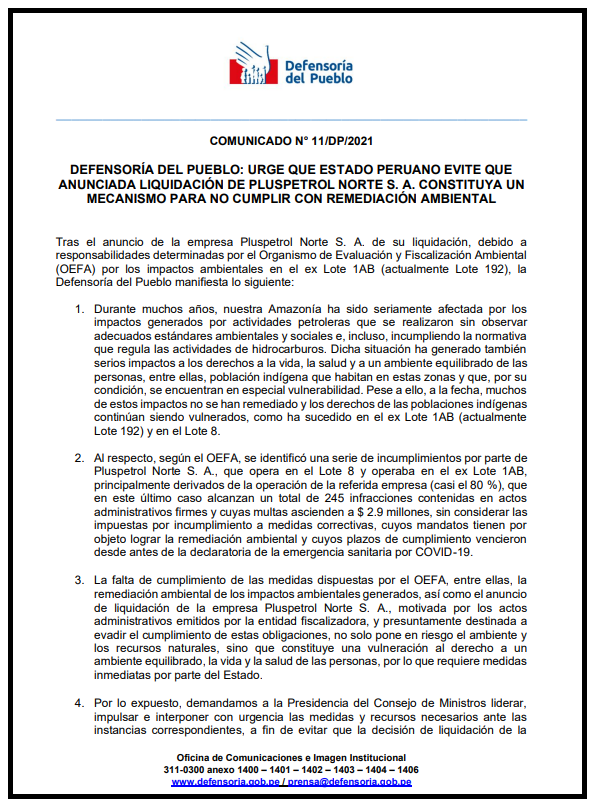
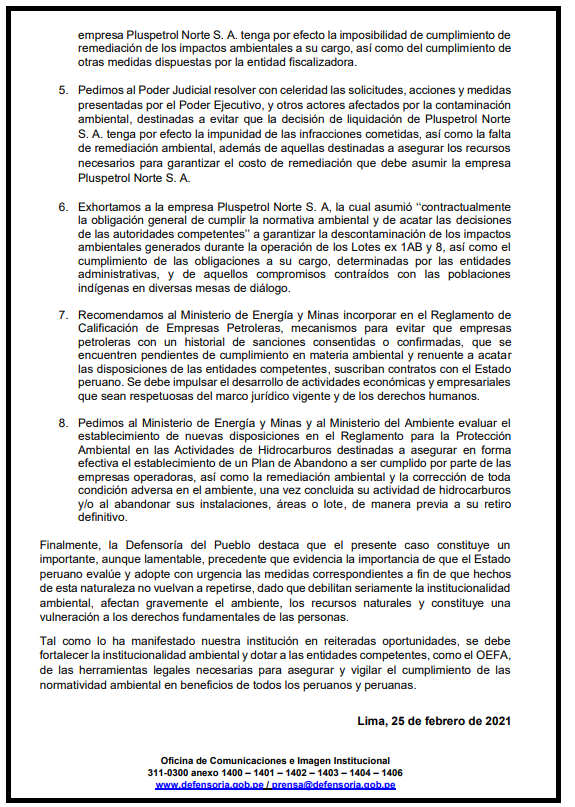
Sin embargo, Pluspetrol Norte posteriormente encontraría una forma de evadir su responsabilidad al declararse en liquidación ante la vista y paciencia del gobierno peruano.
5. Conclusiones
A continuación, se presentan los hallazgos más importantes del caso, sintetizados para facilitar la toma de decisiones estratégicas.
1. Disputa de Competencia: El núcleo del litigio fue el cuestionamiento de Pluspetrol a la competencia del OEFA para emitir opiniones técnicas sobre pasivos ambientales e interpretación de obligaciones contractuales, argumentando que dichas materias excedían su mandato legal.
2. Resultado Estratégico Clave: La demanda fracasó por un error en la estrategia procesal, no por una validación de fondo de las competencias de la OEFA. Esto significa que la cuestión central sobre los límites de la actuación de la OEFA en estas materias sigue legalmente abierta, aunque en la práctica el organismo fiscalizador se ve fortalecido.
3. El Informe Sigue Vigente: Como consecuencia del fallo final, el Informe N° 411-2014-OEFA/DS-HID no fue anulado y permanece como un documento público válido que refleja la opinión técnica de la autoridad fiscalizadora sobre la situación ambiental del Lote 1-AB.
4. Este caso es un preludio del conflicto principal: la responsabilidad por la remediación ambiental. La existencia de una medida cautelar por US$ 379.7 millones demuestra que el riesgo para Pluspetrol ha trascendido lo declarativo y se ha convertido en una contingencia financiera y operativa de primer orden que sería la razón probablemente por la que posteriormente buscaron su disolución y liquidación.
Lima, 31 de diciembre de 2025
IDLADS PERÚ
