


1. Introducción al Caso
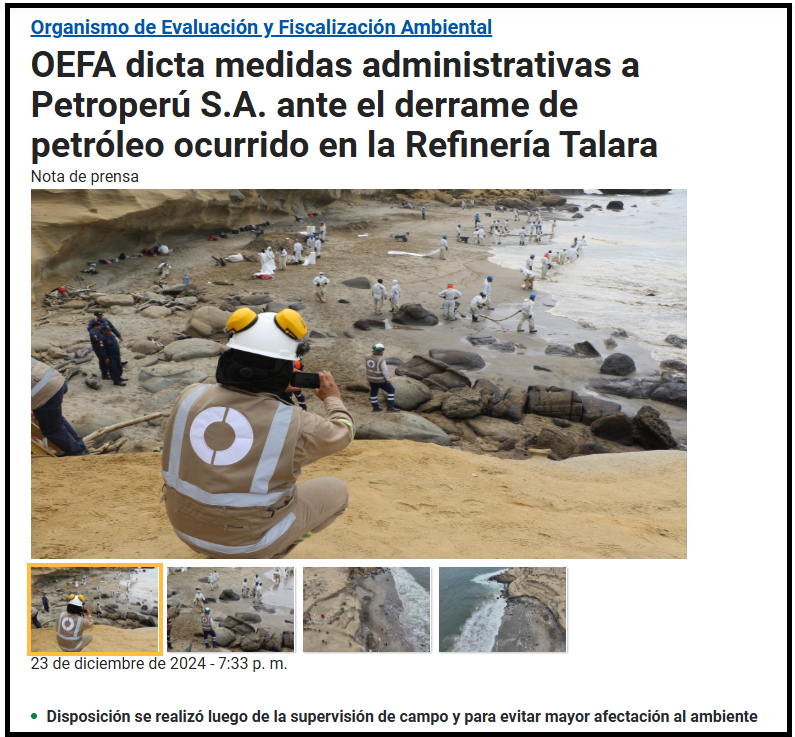
La Resolución N° 691-2025-OEFA/TFA-SE se erige como un precedente de gran relevancia en la fiscalización ambiental dentro del sector de hidrocarburos en Perú. Este fallo del Tribunal de Fiscalización Ambiental (TFA) es de estudio obligatorio, ya que desentraña las complejidades de la responsabilidad administrativa de Petróleos del Perú – Petroperú S.A. (Petroperú) a raíz de un significativo derrame de hidrocarburos en Talara el 24 de diciembre de 2024. En este procedimiento sancionador IDLADS ingresa como tercero interesado.
2. Antecedentes del Hecho: La Emergencia Ambiental y la Actuación de la Autoridad
Para evaluar con precisión la pertinencia de las medidas administrativas y la posterior determinación de responsabilidades, es fundamental comprender los hechos fácticos que configuran una emergencia ambiental. En este caso, la secuencia de eventos determinó la actuación inmediata de la autoridad fiscalizadora y sentó las bases del procedimiento sancionador.
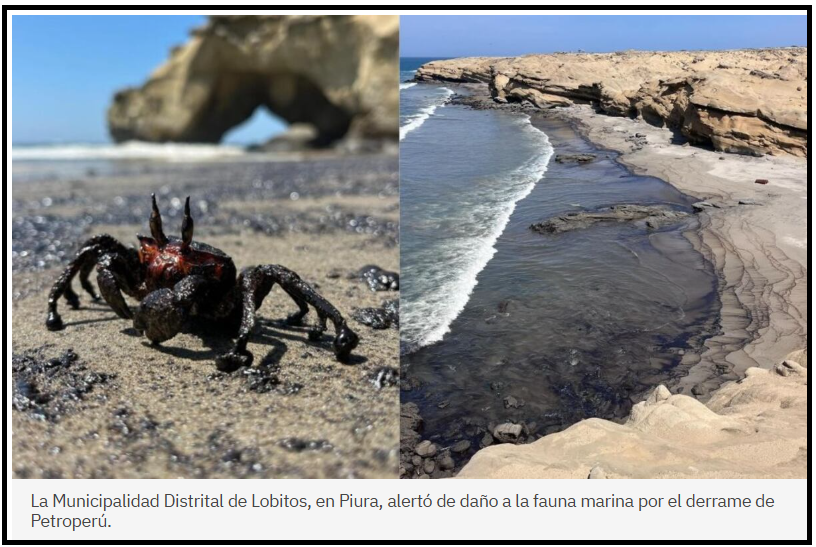
Los eventos iniciales de la emergencia se pueden resumir en los siguientes puntos clave:
• Evento: Derrame de hidrocarburos.
• Fecha del Suceso: 20 de diciembre de 2024.
• Ubicación: Terminal Multiboyas de la Refinería Talara, distrito de Pariñas, provincia de Talara, departamento de Piura.
• Empresa Responsable: Petróleos del Perú – Petroperú S.A.
• Magnitud Determinada por OEFA: Afectación de 47.14 hectáreas en la zona intermareal y 228.74 hectáreas en la zona submareal, extendiéndose hasta la Playa Cabo Blanco.
2.1 Las Medidas Preventivas Impuestas
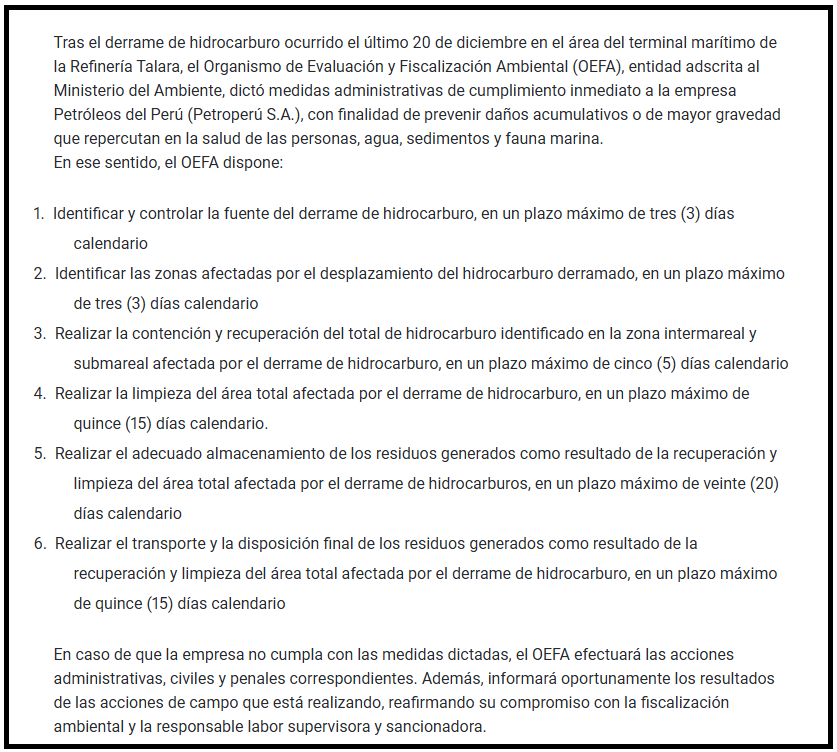
Como respuesta a la supervisión especial realizada entre el 21 y 23 de diciembre de 2024, la Dirección de Supervisión Ambiental en Energía y Minas (DSEM) del Organismo de Evaluación y Fiscalización Ambiental (OEFA) dictó seis medidas preventivas de cumplimiento obligatorio para Petroperú. El foco de la controversia y de la resolución analizada se centra exclusivamente en el incumplimiento de la primera de ellas.
A continuación, se detallan los requisitos específicos de la Medida Preventiva N° 1 (MP1):
| Obligación | Plazo de Cumplimiento | Forma y Plazo para Acreditar |
| «Identificar y controlar la fuente del derrame de hidrocarburo». | Tres (3) días calendario, contados a partir del día siguiente de la notificación del Acta de Supervisión. | Presentar al OEFA un informe detallado, sustentado y documentado en un plazo de dos (2) días calendario tras vencer el plazo de cumplimiento. Dicho informe debía contener la descripción de la fuente, las causas que originó el derrame, las acciones de control ejecutas para prevenir y reducir posibles riesgos de nuevos afloramientos y/o fugas, y evidencias probatorias (fotografías y videos fechados y georreferenciados). |
La imposición de esta medida y el presunto incumplimiento por parte de Petroperú marcaron el punto de partida para el inicio de un riguroso procedimiento administrativo sancionador.
3. El Itinerario del Procedimiento Administrativo Sancionador (PAS)
El Procedimiento Administrativo Sancionador (PAS) es el mecanismo legal a través del cual la autoridad ambiental determina, con plenas garantías para el administrado, la existencia de una infracción y, de ser el caso, impone la sanción correspondiente. Este proceso asegura el derecho de defensa y permite un análisis exhaustivo de los hechos y las pruebas presentadas por las partes.
La cronología del PAS en el caso de Petroperú se desarrolló a través de los siguientes hitos procesales:
1. Inicio del PAS: El 5 de febrero de 2025, la Subdirección de Fiscalización en Energía y Minas (SFEM) dio inicio formal al PAS contra Petroperú, imputándole el incumplimiento de la Medida Preventiva N° 1.
2. Decisión de Primera Instancia: El 29 de agosto de 2025, mediante la Resolución Directoral N° 01178-2025-OEFA/DFAI, la autoridad de primera instancia declaró la responsabilidad administrativa de Petroperú por la infracción imputada.
3. Sanción Impuesta: La resolución de primera instancia impuso a la empresa una multa ascendente a 176,966 Unidades Impositivas Tributarias (UIT).
4. Recurso de Apelación: El 22 de setiembre de 2025, disconforme con la decisión, Petroperú interpuso un recurso de apelación, elevando el caso al Tribunal de Fiscalización Ambiental (TFA) para su revisión en segunda y última instancia administrativa.
Con el caso ya en manos del Tribunal, el debate se centró en los argumentos de fondo presentados por la empresa y la evaluación final del colegiado sobre la responsabilidad y la sanción.
4. Análisis de la Cuestión Controvertida: La Determinación de la Responsabilidad Administrativa
El núcleo del debate legal se centró en determinar si Petroperú efectivamente incumplió con la obligación de «identificar y controlar la fuente del derrame», tal como lo exigía la Medida Preventiva N° 1. Este análisis implicó una evaluación exhaustiva no solo de los argumentos procesales esgrimidos por la defensa, sino también de la suficiencia y oportunidad de la prueba técnica presentada por la empresa para acreditar su cumplimiento.
4.1 Argumentos de Defensa de Petroperú
Petroperú articuló su defensa en torno a tres ejes principales, buscando desvirtuar tanto el procedimiento como el fondo de la imputación:
• Vulneración de Principios Procesales: La empresa alegó que la autoridad había incurrido en una «fragmentación» indebida de la conducta infractora al analizar por separado la obligación, la forma y el plazo. Sostuvo también que existía un prejuicio en la formulación de la imputación, lo que afectaba su derecho de defensa.
• Acreditación Sustancial del Cumplimiento: Petroperú argumentó que sí había cumplido con la medida, identificando la fuente del derrame (un poro de 1/4 de pulgada en la línea submarina) y controlándola. Para ello, presentó diversos informes técnicos como prueba. Justificó la presentación tardía de algunos de estos informes en la brevedad del plazo otorgado por la autoridad.
• Vulneración al Principio de Verdad Material: La defensa expuso que la autoridad exigió un estándar de prueba irrazonable, como fotos y videos submarinos, sin considerar las dificultades operativas inherentes a una emergencia. Específicamente, señaló que la turbidez del agua, causada por la propia acción de desenterrar la tubería («pitonear»), hacía materialmente imposible obtener fotografías claras. Sostuvo que se debieron valorar otros medios probatorios, como los informes técnicos de la empresa especialista PSA Marine.
4.2 Fundamentos del Tribunal para Confirmar la Responsabilidad
El Tribunal de Fiscalización Ambiental (TFA) desestimó sistemáticamente los argumentos de Petroperú, confirmando su responsabilidad administrativa con base en un análisis riguroso de la prueba y el procedimiento:
• Sobre los Argumentos Procesales: El TFA aclaró que analizar los distintos componentes de una obligación (ejecución, forma y plazo) no constituye una fragmentación indebida. Además, determinó que la autoridad decisora tiene la facultad de desestimar elementos fácticos de una imputación inicial si carecen de sustento probatorio, sin que ello constituya una modificación ilegal del cargo principal, garantizando así el derecho de defensa.
• Evaluación de la Carga Probatoria: Este fue el razonamiento central del Tribunal. La documentación que Petroperú presentó dentro del plazo fue considerada insuficiente, no solo por ser meramente descriptiva, sino porque se enfocaba en actividades ambientales-terrestres en las playas afectadas (retiro de paños absorbentes, monitoreo de fauna) y carecía por completo de información técnico-operativa (diagnóstico de avería, inspecciones submarinas, análisis estructural) que acreditara la identificación y el control de la fuente submarina.
• Relevancia de la Prueba Extemporánea: El TFA fue enfático al concluir que la información presentada fuera del plazo no puede subsanar el incumplimiento de una medida preventiva, cuya eficacia depende de su ejecución oportuna. Si bien reconoció que el Informe Técnico JIGM-0040-2025 finalmente sí identificó con precisión la causa técnica de la falla, este fue presentado meses después. El informe reveló que la causa no era solo un «poro», sino una falla en el caucho de nitrilo (nitrile rubber) de la grapa de sellado, caracterizada por una zona degradada y una diferencia crítica de espesor (6.5 mm vs. 3.54 mm). A pesar de su contundencia técnica, su presentación extemporánea y el hecho de que tampoco acreditaba las acciones de control de la fuga, lo invalidaron como prueba de cumplimiento.
• Rechazo al Argumento de la Verdad Material: El Tribunal resumió su posición indicando que la carga de la prueba para acreditar el cumplimiento recae en el administrado, quien debe hacerlo conforme a lo solicitado. La exigencia de evidencia visual fue considerada idónea y proporcional para una obligación que requería una verificación objetiva de las labores submarinas, y la simple alegación de dificultades operativas no eximía a la empresa de su deber probatorio.
Aunque la responsabilidad de Petroperú quedó firmemente establecida, el análisis de la sanción económica tomó un rumbo completamente diferente y revelador.
5. Análisis de la Sanción: La Nulidad de la Multa por Vicios de Motivación
La decisión del TFA presenta una notable dualidad: mientras confirmó la infracción cometida por Petroperú, declaró la nulidad total de la multa impuesta. Esta parte del análisis es fundamental, pues ilustra las exigentes formalidades del debido procedimiento que la autoridad debe observar al momento de cuantificar las sanciones ambientales, especialmente en lo que respecta a la motivación de sus cálculos.
5.1 La Posición Mayoritaria: Motivación Insuficiente en el Cálculo del Beneficio Ilícito
El voto mayoritario del Tribunal se fundamentó en la existencia de vicios insubsanables en la motivación de la multa, lo que conllevó a su anulación. Los puntos clave fueron:
• Principio Vulnerado: Se identificó una clara vulneración al derecho a la debida motivación, un requisito esencial de validez de todo acto administrativo.
• Error en el Período de Incumplimiento: La Dirección de Fiscalización y Aplicación de Incentivos (DFAI) calculó el «costo evitado» (base del beneficio ilícito) considerando un período único y extendido, desde el 27 de diciembre de 2024 hasta el 27 de agosto de 2025, para toda la Medida Preventiva N° 1.
• Falta de Diferenciación Clave: Este fue el argumento central de la nulidad. El Tribunal sostuvo que la DFAI no diferenció entre la obligación de «identificar la fuente» y la de «controlar la fuente». Precisamente porque el Informe Técnico JIGM-0040-2025 logró acreditar la identificación, el período de incumplimiento para esta obligación debió concluir el 16 de enero de 2025 (fecha de dicho informe). En cambio, el período para el «control», que nunca fue acreditado, sí podía extenderse. Al no hacer esta distinción, se aplicó un período de capitalización homogéneo que resultó en un cálculo «sobredimensionado» de la multa.
• Indefinición de Costos: El Informe de Multa tampoco especificaba con claridad qué costos (materiales, personal) correspondían a la actividad de identificación y cuáles a la de control, generando una oscuridad en la motivación que impedía al administrado comprender y cuestionar el cálculo de manera efectiva.
5.2 El Voto en Discordia: Defensa del Carácter Integral y Disuasivo de la Sanción
En contraste con la decisión mayoritaria, el vocal Ulises Medrano Recuay emitió un voto en discordia. Su argumentación defendía la validez del cálculo original de la multa, sosteniendo que, al no haberse acreditado el cumplimiento integral de la medida preventiva en el plazo otorgado, no correspondía fragmentar la estructura de costos ni los períodos de incumplimiento. Desde su perspectiva, hacerlo mermaba el carácter disuasivo de la sanción, ya que el incumplimiento se refería a la medida como un todo unitario.
6. Decisión Final y Consecuencias del Fallo
Tras un exhaustivo análisis de los argumentos de ambas partes y de la actuación de la primera instancia, el Tribunal de Fiscalización Ambiental llegó a una decisión que resolvió la controversia de manera definitiva en la vía administrativa.
La decisión final, contenida en la Resolución N° 691-2025-OEFA/TFA-SE, se resume en los siguientes puntos:
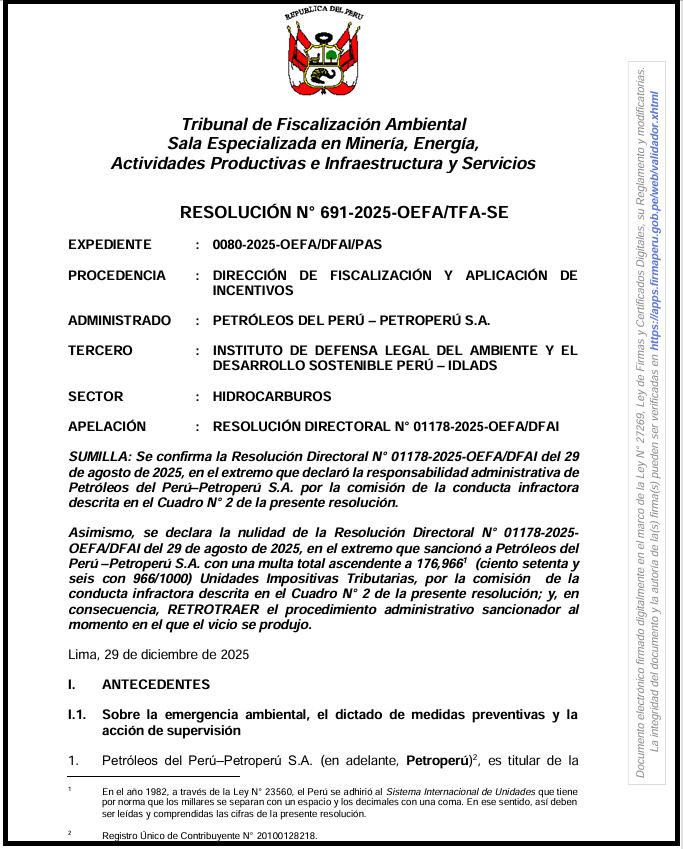
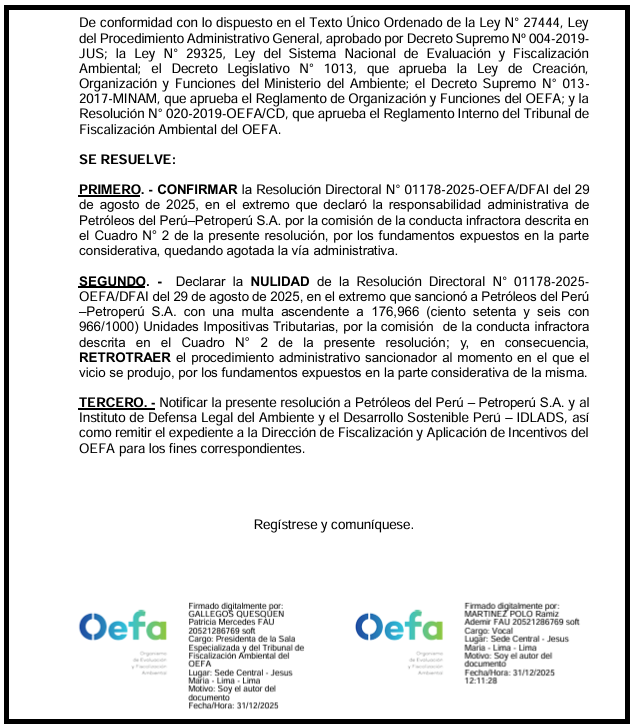
1. CONFIRMAR la Resolución Directoral N° 01178-2025-OEFA/DFAI en el extremo que declaró la responsabilidad administrativa de Petroperú por el incumplimiento de la Medida Preventiva N° 1.
2. Declarar la NULIDAD de la misma resolución en el extremo que sancionó a Petroperú con una multa de 176,966 UIT.
3. RETROTRAER el procedimiento administrativo sancionador al momento en que se produjo el vicio, a efectos de que la primera instancia realice un nuevo cálculo de la multa, subsanando los defectos de motivación identificados.
Este fallo sienta las bases para las conclusiones y lecciones aprendidas que se desprenden de este complejo e ilustrativo caso donde por desgracia aún esta pendiente su resolución final que debido a la falta de motivación adecuada tuvo que anularse la multa que inicialmente se impuso a Petroperú.
7. Conclusiones
El caso Petroperú, resuelto mediante la Resolución N° 691-2025-OEFA/TFA-SE, ofrece valiosas lecciones tanto para la gestión del cumplimiento ambiental por parte de las empresas como para la litigación administrativa y la actuación de la propia autoridad fiscalizadora.
Las conclusiones más importantes se pueden sintetizar en los siguientes puntos:
• Lección Clave: La Acreditación Oportuna como Carga Probatoria Inexcusable. El caso subraya la importancia crítica de generar y presentar evidencia fehaciente (objetiva, verificable y visual) dentro de los plazos perentorios establecidos. Queda claro que la presentación extemporánea de pruebas, aun siendo técnicamente concluyentes como el informe sobre la falla del caucho de nitrilo, no subsana el incumplimiento de una medida cuyo valor reside en la inmediatez.
• Análisis del Estándar Probatorio: La Insuficiencia de la Narrativa sin Evidencia Técnica. El OEFA exige una correspondencia directa entre lo afirmado en informes y la evidencia material que lo sustenta. En emergencias, la capacidad de demostrar objetivamente lo realizado es tan importante como la acción misma. El caso demuestra que los reportes de actividades terrestres (limpieza de playas) son insuficientes para acreditar labores técnico-operativas submarinas; la falta de evidencia visual o técnica del punto de falla y su control fue determinante.
• Análisis Estratégico: La Motivación de la Sanción como Punto de Quiebre Procesal. Este es el aporte más significativo del fallo. Una motivación deficiente en el cálculo de la multa —especialmente al no diferenciar los períodos de incumplimiento para obligaciones distintas («identificar» vs. «controlar»)— constituye un vicio de nulidad. Esto demuestra que es posible que un administrado sea declarado responsable, pero que la sanción económica sea anulada por defectos en su cuantificación, abriendo una vía de defensa crucial.
• Implicancia Práctica: La Distinción Crítica entre Cumplimiento Material y Acreditación Formal. El fallo evidencia una lección fundamental: no basta con realizar las acciones; es imperativo poder acreditarlas de la forma y en el plazo que la autoridad exige. Para efectos del procedimiento sancionador, la falta de una acreditación oportuna y suficiente equivale a un incumplimiento, con todas sus consecuencias legales. La brecha entre lo que Petroperú alegó haber hecho y lo que pudo probar en tiempo y forma fue la causa de su responsabilidad.
El caso se reabrirá en este 2026 para efectos de emitir una nueva resolución administrativa debidamente motivada para determinar la multa administrativa respectiva derivada del incumplimiento de la medida administrativa por parte de Petroperú en el ámbito del derrame de petróleo en la playa Lobitos – Talara.
Lima, 1 de enero de 2025
IDLADS PERÚ
